El crowdfunding immobiliari és una forma d'invertir en projectes immobiliaris al costat d'altres inversors, aportant només una part del capital. La rendibilitat procedeix de la plusvàlua o dels interessos, però no està garantida: el projecte pot endarrerir-se i pots perdre part de la inversió o la inversió sencera.
Durant dècades, invertir en habitatge ha estat sinònim de comprar un pis: demanar una hipoteca, reunir una bona entrada, assumir les despeses i ocupar-se de llogaters, reparacions i impostos. Però avui hi ha una altra manera d'apropar-se al mercat immobiliari sense passar per tot això: el crowdfunding immobiliari.
En aquest article t'expliquem què és, com funciona, d'on surt la seva rendibilitat i quins riscos convé tenir molt presents abans de fer el pas.
Què és el crowdfunding immobiliari?
El crowdfunding immobiliari és un sistema que permet a moltes persones invertir juntes en projectes immobiliaris. En lloc que una sola persona posi tots els diners, el capital necessari es reparteix entre desenes o centenars d'inversors, cadascun amb una aportació més modesta.
Pensa-hi com una compra col·lectiva, però de finançament: tu no compres un pis sencer, sinó que participes en un projecte concret, ja sigui la reforma d'un edifici, la promoció d'habitatges o el finançament d'una operació immobiliària.
És una opció pensada per a qui vol exposar-se al mercat immobiliari sense disposar del capital que exigeix comprar un habitatge complet i sense voler assumir la gestió diària que implica ser propietari.
Com funciona el crowdfunding immobiliari pas a pas?
Tot i que cada plataforma té les seves particularitats, el procés sol seguir quatre etapes:
- La plataforma selecciona un projecte. Un equip analitza les operacions que li arriben (ubicació, promotor, pressupost, terminis, preu de venda previst) i publica només les que considera viables. Aquesta selecció és una de les parts més importants del servei.
- Els inversors aporten capital. Cada persona decideix quant vol invertir, normalment a partir de quantitats molt més assequibles que el preu d'un habitatge. Quan es completa la xifra necessària, el finançament es tanca.
- El projecte es desenvolupa o es finança. Amb els diners reunits, el promotor compra l'immoble, el reforma, construeix o cobreix les necessitats de finançament de l'operació.
- En finalitzar, es retorna la inversió i es paga la rendibilitat. Si el projecte compleix les condicions pactades, els inversors recuperen el seu capital més la rendibilitat acordada.
D'on surt la rendibilitat del crowdfunding immobiliari?
La rendibilitat que s'ofereix en aquests projectes procedeix, principalment, de dues vies:
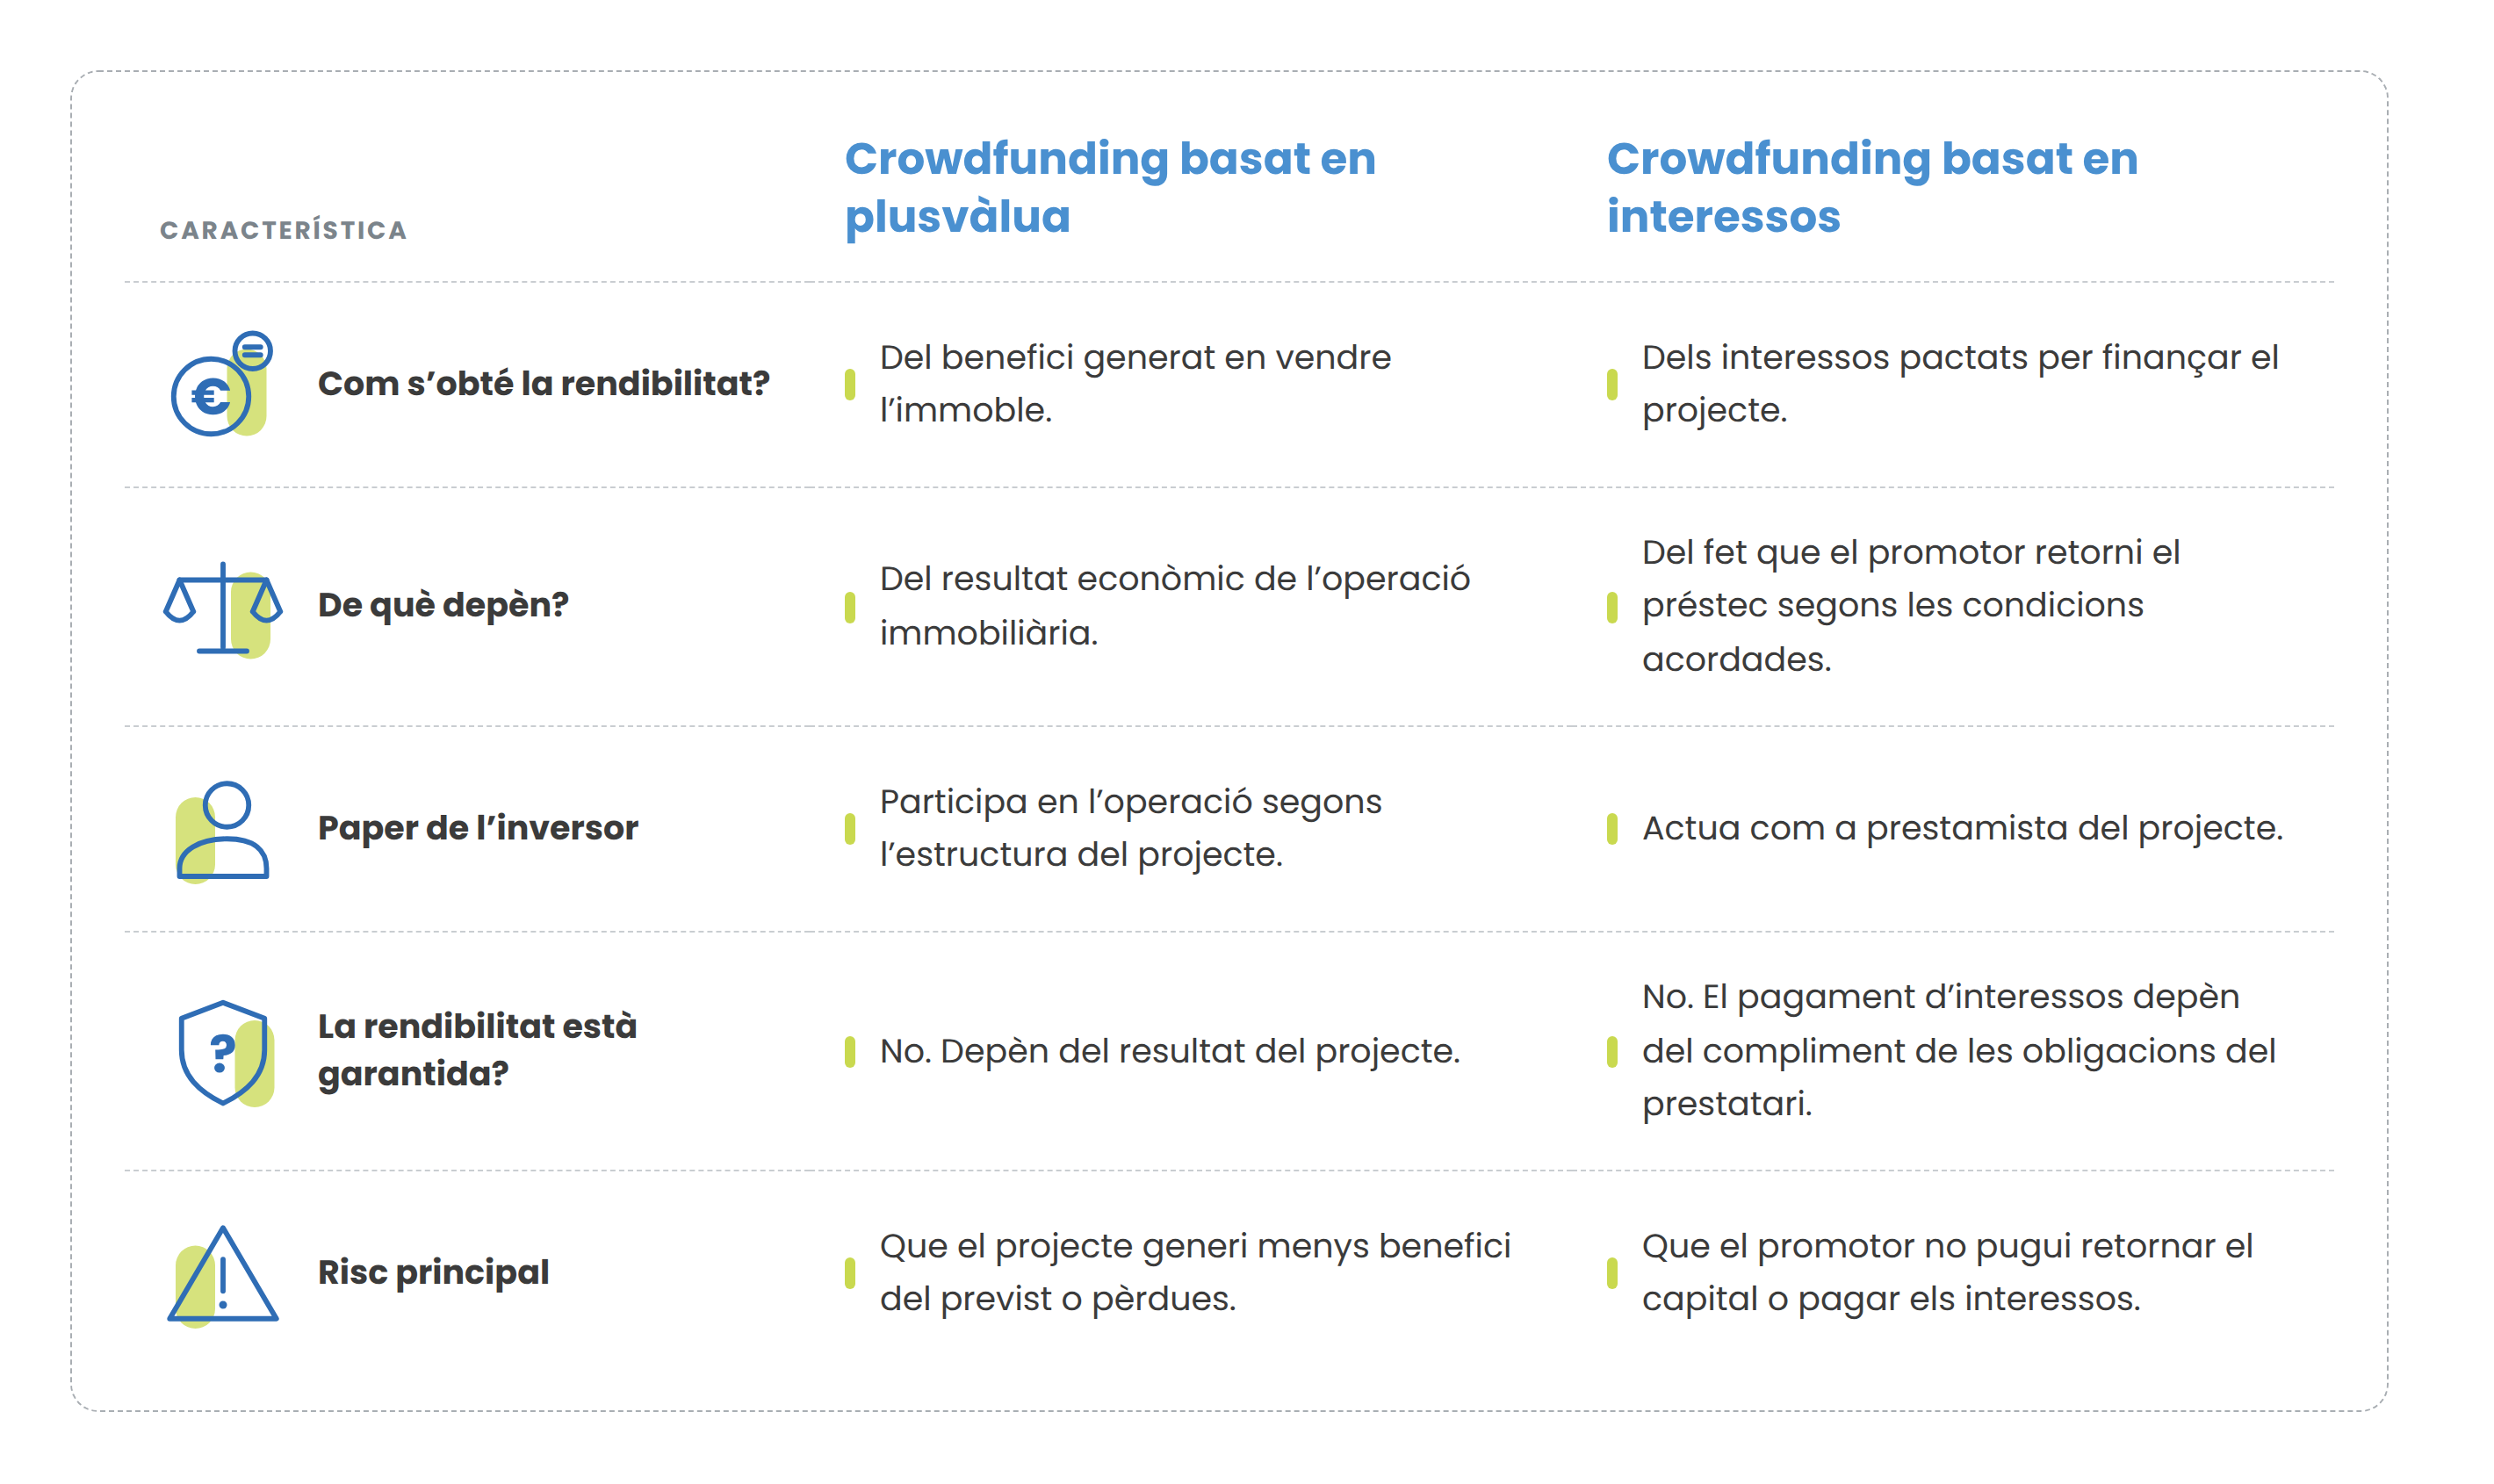
La plusvàlua. És el guany que es genera quan el projecte es ven per un preu superior al seu cost total. Imagina que es compra un edifici, es reforma i es venen els habitatges per més del que va costar tot el procés (compra, obres, despeses i impostos). Aquesta diferència és el benefici que després es reparteix entre els inversors segons el que s'ha pactat.
Els interessos. En els projectes de finançament immobiliari, el teu paper s'assembla més al d'un prestador que al d'un copropietari. Tu prestes diners al projecte i, a canvi, reps uns interessos durant el termini acordat. En aquest cas, el que cobres no depèn tant del preu al qual es vengui l'immoble com que el promotor retorni el préstec en les condicions previstes.
Convé tenir clara la diferència entre tots dos formats abans d'invertir, perquè no es comporten igual ni tenen els mateixos riscos. Cada projecte ha d'explicar amb claredat quin és el seu model.
Avantatges d'invertir en crowdfunding immobiliari
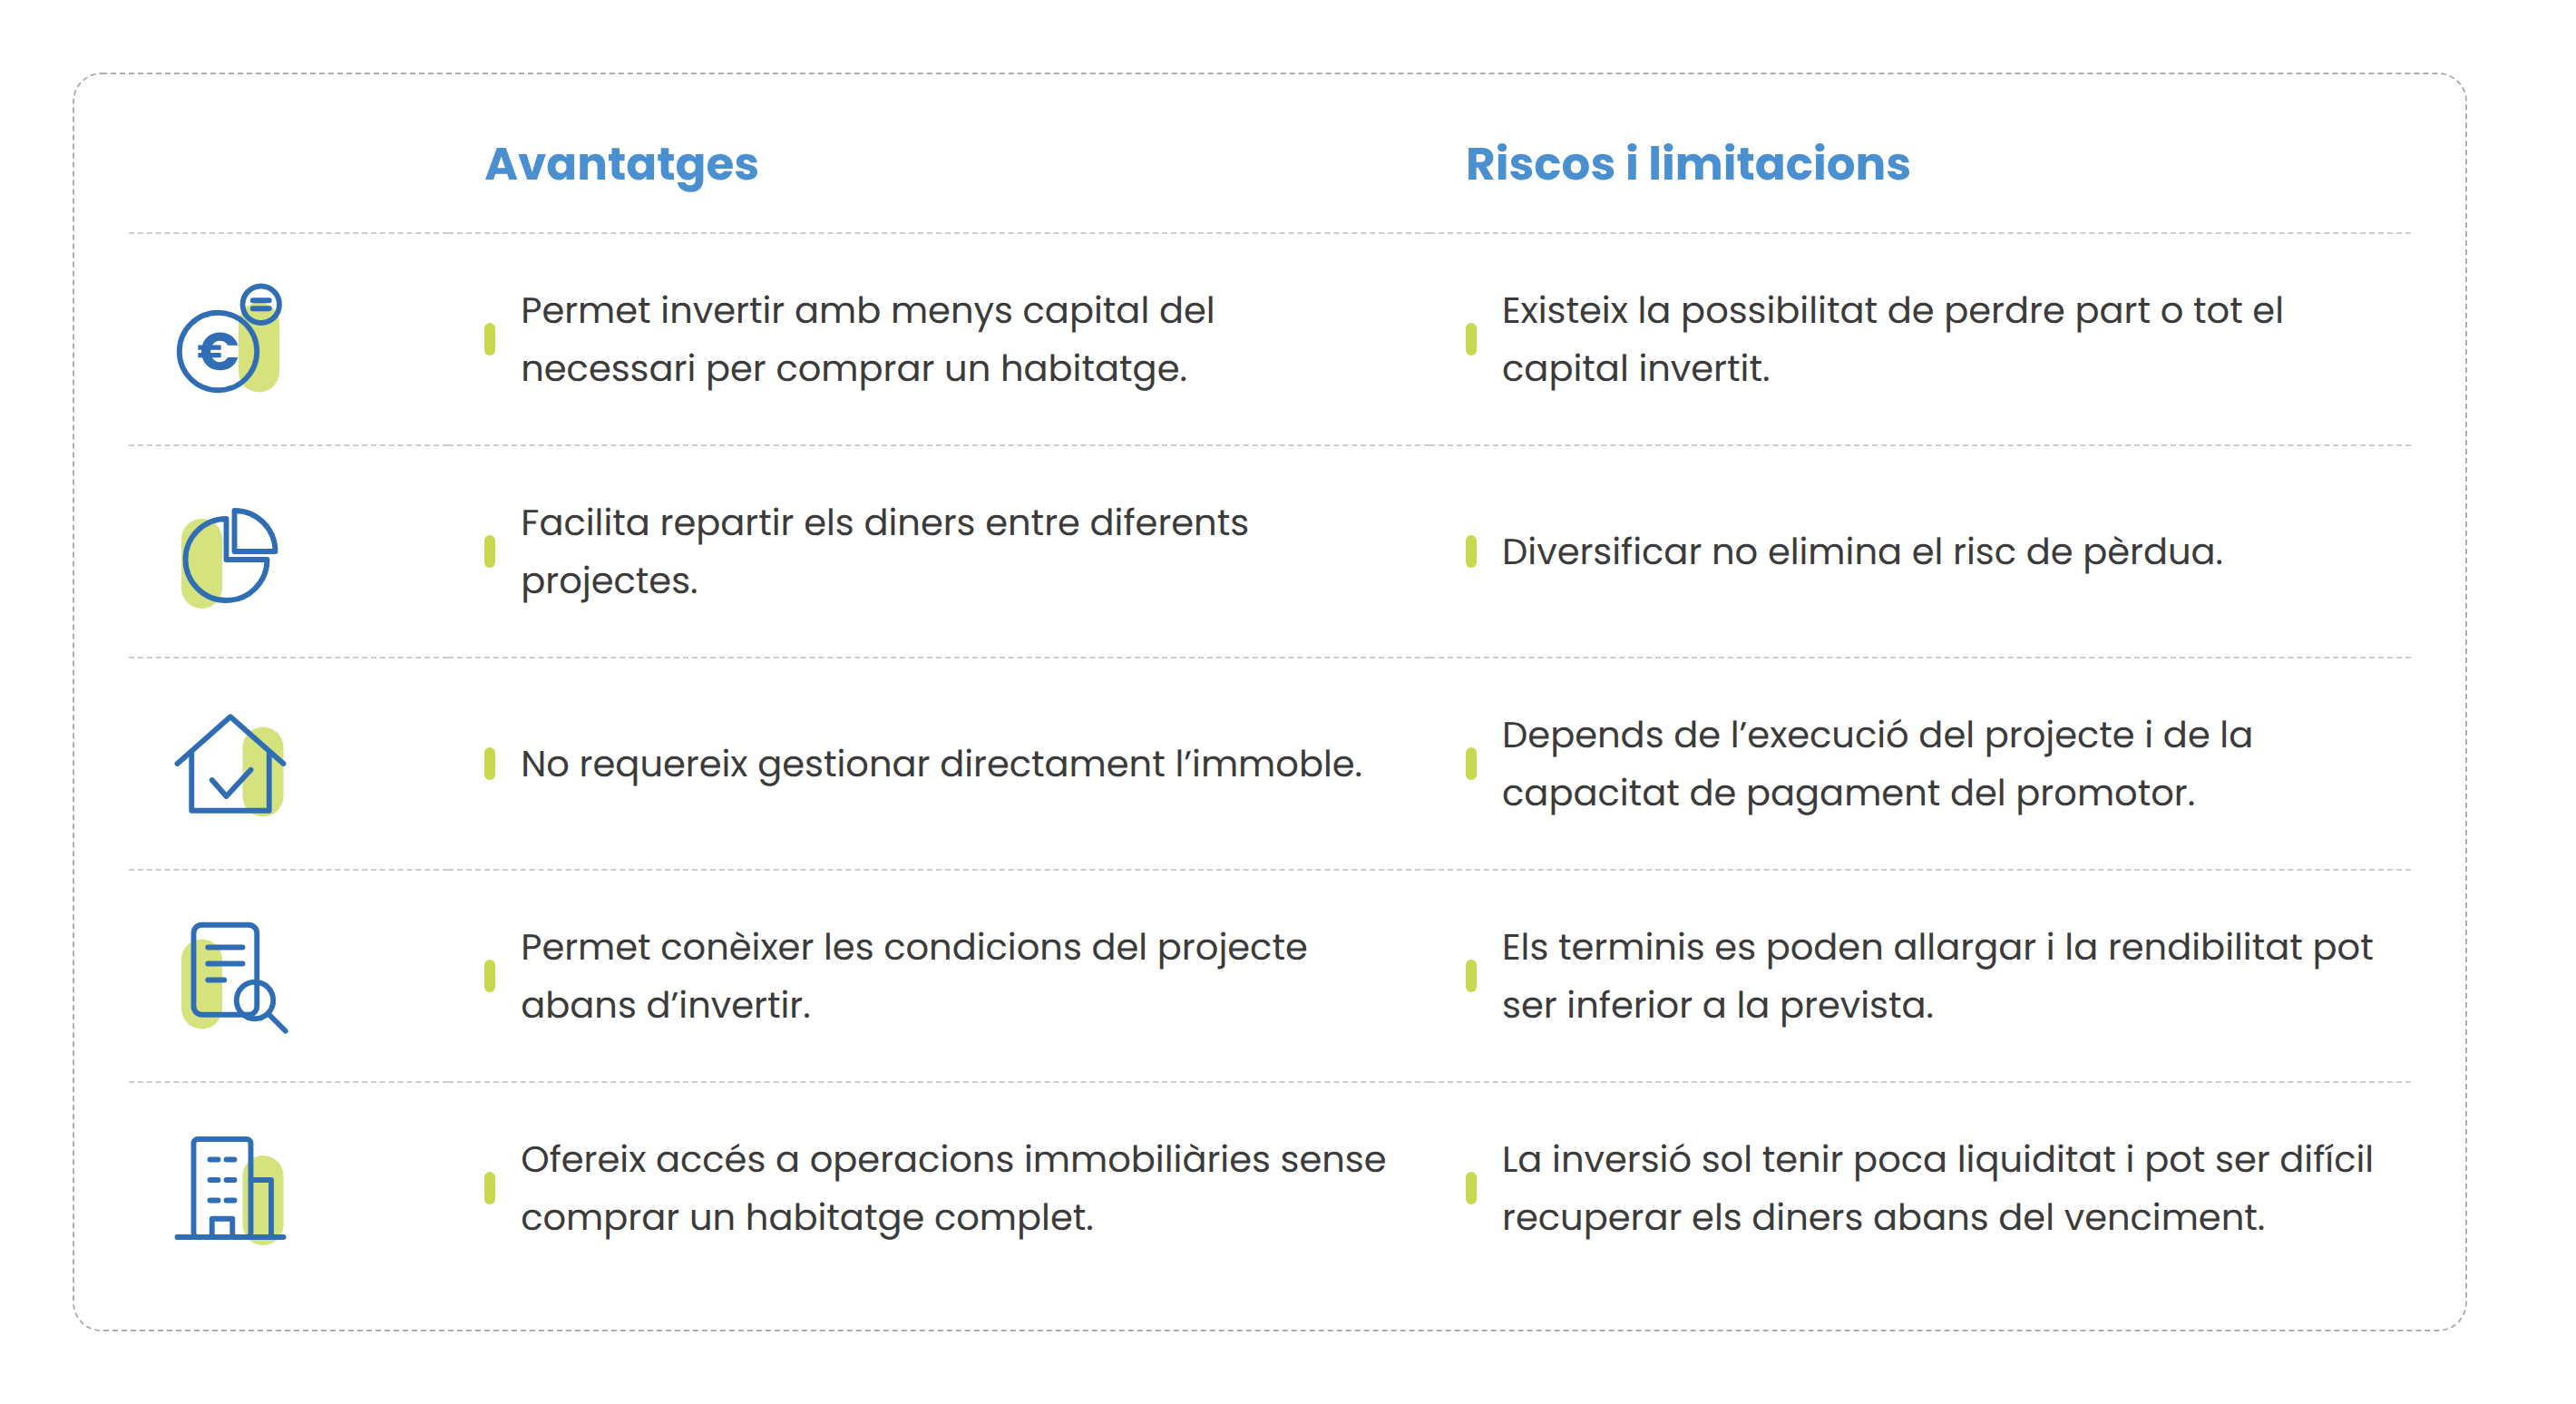
- Accés amb menys capital. No necessites la quantitat que exigeix comprar un habitatge sencer. Pots començar amb imports més moderats.
- Diversificació. En lloc de concentrar tots els teus diners en un únic immoble, pots repartir-los entre diversos projectes, de manera que el resultat d'un de sol pesi menys en el conjunt.
- Sense gestió directa. No has de buscar llogaters, gestionar reformes ni lidiar amb comunitats de veïns. D'això se n'ocupa el promotor.
- Transparència prèvia. Abans d'invertir, pots conèixer el projecte i les seves condicions: què es farà, en quin termini, amb quina rendibilitat prevista i sota quina estructura.
Riscos del crowdfunding immobiliari: és una inversió segura?
Aquí convé ser clars: el crowdfunding immobiliari no és una inversió garantida. La rendibilitat prevista és precisament això, una previsió. Aquests són els riscos principals:
- Retards. Les obres s'allarguen, les llicències triguen i les vendes no sempre arriben en el termini esperat. Un projecte endarrerit significa recuperar els teus diners més tard del previst.
- Rendibilitat inferior a l'esperada. Si els costos es disparen o l'immoble es ven per menys del previst, el benefici pot reduir-se o desaparèixer.
- Pèrdua del capital. En el pitjor dels casos, pots perdre part del que has invertit, o fins i tot tota la inversió.
- Dificultat per recuperar els diners abans d'hora. A diferència d'un compte d'estalvi o d'un fons cotitzat, no sempre pots retirar els teus diners quan vulguis. El més habitual és que el capital quedi immobilitzat fins que el projecte acabi.
Per això, la regla d'or de qualsevol inversió també s'aplica aquí: la rendibilitat i el risc van de la mà. Com més atractiu sembli un retorn, més preguntes t'has de fer sobre com s'aconsegueix.
Consells abans d'invertir en crowdfunding immobiliari
- Inverteix només el que no hagis de necessitar a curt termini. Si pot ser que necessitis aquests diners d'aquí a un any, aquest no és el lloc on posar-los.
- No ho posis tot en un sol projecte. Repartir la teva inversió entre diverses operacions redueix l'impacte que una surti malament.
- Llegeix la documentació completa. Terminis, garanties, estructura de l'operació, experiència del promotor i escenaris en què no es compliria el previst.
- Pregunta't quant de risc estàs disposat a assumir. Si perdre part del capital et treiés la son, potser hauries d'invertir menys o buscar una altra alternativa.
Una nova via d'accés al sector
El crowdfunding immobiliari no és una drecera ni una fórmula màgica, però sí que obre una altra porta d'entrada al sector immobiliari per a qui no pot, o no vol, comprar un habitatge pel seu compte. Entès amb realisme, i com a part d'una cartera diversificada, pot ser una eina interessant.
Si vols conèixer aquesta forma d'invertir, a Medinvestor pots fer-ho a través del crowdfunding immobiliari. Et convidem a revisar amb calma els projectes disponibles i les seves condicions abans de prendre cap decisió. Contacta amb nosaltres i t’ajudarem.
Preguntes freqüents sobre el crowdfunding immobiliari
<h3>Quants diners necessito per invertir en crowdfunding immobiliari?
Depèn de cada plataforma i de cada projecte, però sol ser molt menys que el capital necessari per comprar un habitatge. Revisa sempre l'aportació mínima indicada en cada oferta.
És segur el crowdfunding immobiliari?
No és una inversió garantida. Hi ha risc de retards, que la rendibilitat sigui menor a la prevista i de pèrdua parcial o total del capital.
Puc retirar els meus diners quan vulgui?
No sempre. El més habitual és que el capital quedi immobilitzat fins que el projecte finalitza, de manera que recuperar-lo abans d'hora pot ser difícil.
Quina diferència hi ha entre guanyar per plusvàlua i per interessos?
Amb la plusvàlua, guanyes si el projecte es ven per més del que va costar. Amb els interessos, actues com a prestador i cobres per prestar els teus diners durant un termini acordat.
Cal gestionar una propietat?
No. A diferència de comprar un habitatge, no has d'ocupar-te de llogaters, reformes ni tràmits: d'això se n'encarrega el promotor.