
Un fons monetari és un fons d'inversió que inverteix en actius de renda fixa a molt curt termini, com lletres del Tresor o dipòsits bancaris, per preservar el capital i obtenir una rendibilitat moderada. És una opció de risc baix per a diners que no necessitaràs de seguida, però no té garantia de capital com un dipòsit.
En resum
- Què fa: inverteix en deute i dipòsits a molt curt termini.
- Risc: baix, però no nul i sense garantia de capital.
- Liquiditat: pots reemborsar-lo en pocs dies hàbils.
- Rendibilitat: variable, lligada als tipus d'interès a curt termini i reduïda per les comissions.
- Ideal per a: estalvi a curt termini i liquiditat en espera.
Què és un fons monetari?
Quan inverteixes en un fons monetari, els teus diners es reuneixen amb els d'altres partícips i un gestor professional els col·loca en instruments de deute amb venciments molt propers: lletres del Tresor, dipòsits bancaris, paper comercial i altres. L'objectiu és preservar el capital i seguir l'evolució dels tipus d'interès a curt termini, sense assumir les oscil·lacions d'un fons de renda variable o de renda fixa a llarg termini.
A Europa, aquests fons estan regulats pel Reglament (UE) 2017/1131, que fixa requisits sobre la qualitat dels actius, la diversificació i el termini mitjà de la cartera. A Espanya, la Comissió Nacional del Mercat de Valors (CNMV) supervisa els fons d'inversió, també els monetaris. En general, es consideren un dels fons de menor risc dins la gamma d'inversió.
Com funciona un fons monetari?
- Aportes els teus diners. A canvi, reps participacions del fons, el preu de les quals es coneix com a valor liquidatiu.
- El gestor els inverteix. Reparteix la cartera entre diversos actius de molt curt termini i va reinvertint els que venen.
- Els interessos s'acumulen. Els rendiments que generen els actius es reflecteixen en el valor liquidatiu: si puja, el teu estalvi creix.
- Reemborses quan vulguis. Vens les participacions al valor liquidatiu del dia i els diners arriben, normalment, en pocs dies hàbils.
La rendibilitat depèn dels tipus d'interès. Quan pugen, els nous actius de la cartera rendeixen més; quan baixen, la rendibilitat del fons també tendeix a baixar. A més, a aquest resultat cal descomptar-hi les comissions de gestió i de dipòsit, que en un entorn de tipus baixos poden arribar a absorbir bona part del rendiment.
Quins avantatges i riscos té un fons monetari?
Avantatges
- Risc baix. La cartera és molt diversificada i amb venciments curts, de manera que el valor del fons fluctua poc.
- Liquiditat. Pots recuperar els diners en pocs dies sense haver d'esperar a cap venciment.
- Accessibilitat. Es pot començar amb imports reduïts i aportar de manera periòdica.
- Traspassos. En determinades condicions, passar de fons a fons permet diferir la tributació. Convé comprovar-ho segons la teva situació fiscal.
Limitacions
- Sense garantia de capital. Un fons monetari no és un dipòsit ni està cobert pel Fons de Garantia de Dipòsits. Pots perdre part del que has aportat, encara que sigui poc probable.
- Rendibilitat variable. No està fixada d'antuvi i, un cop descomptades les comissions, pot ser molt baixa.
- No és per a l'estalvi a llarg termini. A mitjà i llarg termini, la rendibilitat pot quedar per sota de la inflació.
Per a qui és adequat un fons monetari?
El fons monetari encaixa amb diners que tenen un destí a curt termini o que esperen una decisió: l'entrada d'un pis, un viatge, el pagament d'impostos o la part de l'estalvi que supera el fons d'emergència immediat. També el fan servir els inversors que volen aparcar liquiditat mentre decideixen on invertir.
Fons monetari, compte d'estalvi o dipòsit: quines diferències hi ha?
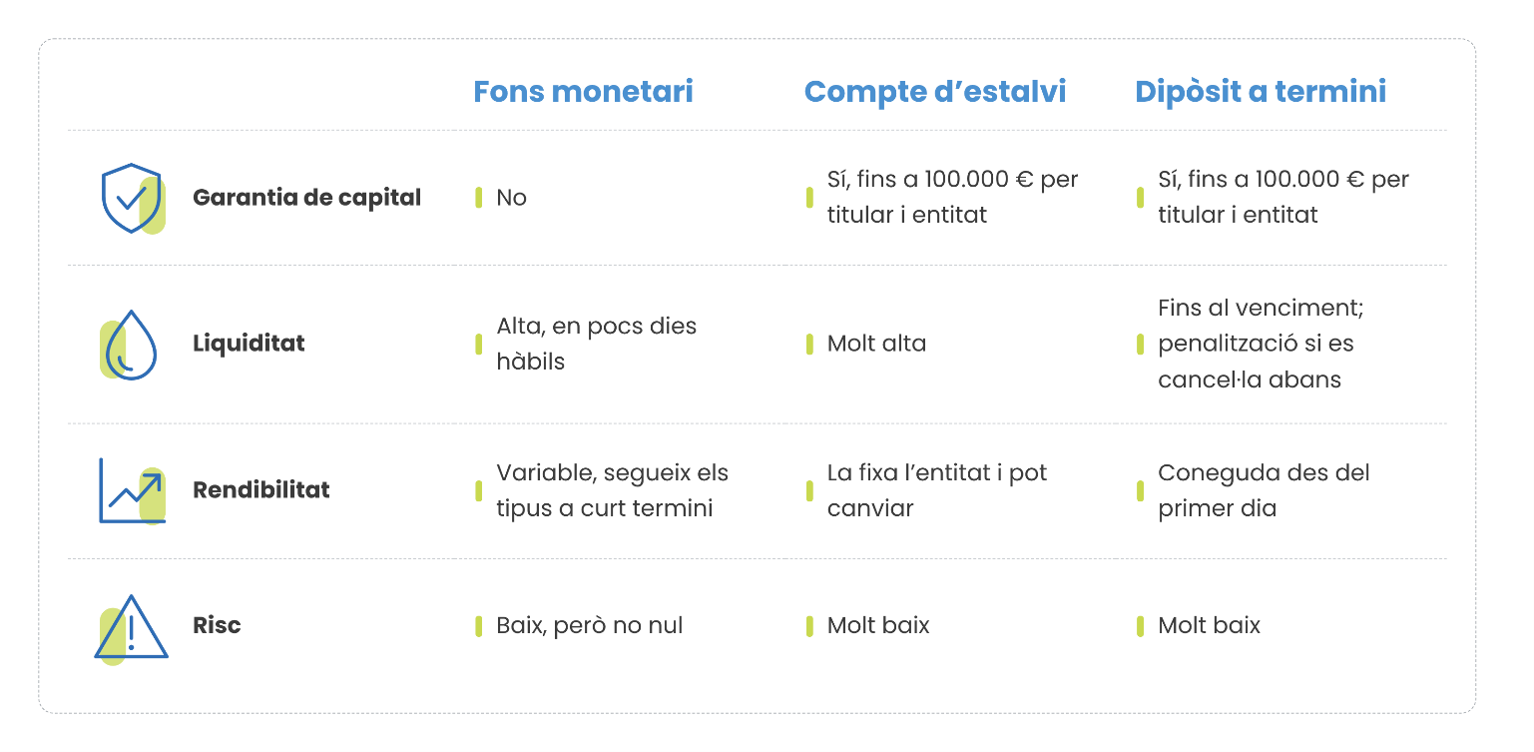
La taula compara el fons monetari amb el compte d'estalvi i el dipòsit a termini, les dues alternatives més habituals per a l'estalvi a curt termini:
Un producte d’estalvi a curt termini amb risc baix
Un fons monetari no serveix per fer créixer el patrimoni a gran velocitat. És una eina per gestionar la liquiditat amb un risc baix i una rendibilitat que acompanya els tipus d'interès. Abans de contractar-ne un, defineix quant de temps no necessitaràs els diners, revisa les comissions i consulta el document d'informació fonamental (DFI), que inclou un indicador de risc d'1 a 7.
Està pensat per a l'estalvi a curt termini, i convé combinar-lo amb altres solucions segons els teus objectius. Si estàs interessat a invertir, a Medinvestor, com a agents bancaris de MyInvestor, t'acompanyem perquè prenguis les millors decisions d'inversió. Un gestor expert avaluarà les teves necessitats i t'orientarà per triar el producte que millor s'adapti per fer créixer els teus diners. Contacta amb nosaltres i t’ajudarem.
Preguntes freqüents sobre els fons monetaris
Un fons monetari és segur?
És una de les inversions de menor risc dins els fons d'inversió, però no és totalment segur. No ofereix garantia de capital i no està cobert pel Fons de Garantia de Dipòsits.
Quant es pot guanyar amb un fons monetari?
Depèn dels tipus d'interès a curt termini i de les comissions del fons. No hi ha una rendibilitat garantida: consulta la rendibilitat històrica al document d'informació fonamental, tenint en compte que el passat no assegura resultats futurs.
Quant triguen a arribar els diners en reemborsar?
Normalment, pocs dies hàbils. El termini exacte depèn de les condicions de cada fons i figura a la seva documentació.
Es poden perdre diners amb un fons monetari?
Sí. És poc habitual, però el valor liquidatiu pot baixar, per exemple si un emissor del deute en què inverteix té problemes o si les comissions superen el rendiment.
És millor un fons monetari o un dipòsit a termini?
Depèn de l'objectiu. El dipòsit garanteix el capital fins a 100.000 € per titular i entitat i té una rendibilitat coneguda d'antuvi. El fons monetari ofereix més flexibilitat per recuperar els diners, però amb rendibilitat variable i sense garantia.
Com tributa un fons monetari?
A Espanya, els guanys tributen a l'IRPF quan reemborses les participacions. Els traspassos entre fons permeten, en determinades condicions, diferir la tributació. Consulta la teva situació concreta amb un assessor fiscal.