
Un fondo monetario es un fondo de inversión que invierte en activos de renta fija a muy corto plazo, como letras del Tesoro o depósitos bancarios, para preservar el capital y obtener una rentabilidad moderada. Es una opción de riesgo bajo para dinero que no vas a necesitar de inmediato, pero no tiene garantía de capital como un depósito.
En resumen
- Qué hace: invierte en deuda y depósitos a muy corto plazo.
- Riesgo: bajo, pero no nulo y sin garantía de capital.
- Liquidez: puedes reembolsarlo en pocos días hábiles.
- Rentabilidad: variable, ligada a los tipos de interés a corto plazo y reducida por las comisiones.
- Ideal para: ahorro a corto plazo y liquidez en espera.
¿Qué es un fondo monetario?
Cuando inviertes en un fondo monetario, tu dinero se reúne con el de otros partícipes y un gestor profesional lo coloca en instrumentos de deuda con vencimientos muy próximos: letras del Tesoro, depósitos bancarios, pagarés de empresa y otros. El objetivo es preservar el capital y seguir la evolución de los tipos de interés a corto plazo, sin asumir las oscilaciones de un fondo de renta variable o de renta fija a largo plazo.
En Europa, estos fondos están regulados por el Reglamento (UE) 2017/1131, que fija requisitos sobre la calidad de los activos, la diversificación y el plazo medio de la cartera. En España, la Comisión Nacional del Mercado de Valores (CNMV) supervisa los fondos de inversión, también los monetarios. En general, se consideran uno de los fondos de menor riesgo dentro de la gama de inversión.
¿Cómo funciona un fondo monetario?
- Aportas tu dinero. A cambio, recibes participaciones del fondo, cuyo precio se conoce como valor liquidativo.
- El gestor lo invierte. Reparte la cartera entre diversos activos de muy corto plazo y va reinvirtiendo los que vencen.
- Los intereses se acumulan. Los rendimientos que generan los activos se reflejan en el valor liquidativo: si sube, tu ahorro crece.
- Reembolsas cuando quieras. Vendes las participaciones al valor liquidativo del día y el dinero llega, normalmente, en pocos días hábiles.
La rentabilidad depende de los tipos de interés. Cuando suben, los nuevos activos de la cartera rinden más; cuando bajan, la rentabilidad del fondo también tiende a bajar. Además, a este resultado hay que descontarle las comisiones de gestión y de depósito, que en un entorno de tipos bajos pueden llegar a absorber buena parte del rendimiento.
¿Qué ventajas y riesgos tiene un fondo monetario?
Ventajas
- Riesgo bajo. La cartera está muy diversificada y con vencimientos cortos, de modo que el valor del fondo fluctúa poco.
- Liquidez. Puedes recuperar el dinero en pocos días sin tener que esperar a ningún vencimiento.
- Accesibilidad. Se puede empezar con importes reducidos y aportar de forma periódica.
- Traspasos. En determinadas condiciones, pasar de fondo a fondo permite diferir la tributación. Conviene comprobarlo según tu situación fiscal.
Limitaciones
- Sin garantía de capital. Un fondo monetario no es un depósito ni está cubierto por el Fondo de Garantía de Depósitos. Puedes perder parte de lo aportado, aunque sea poco probable.
- Rentabilidad variable. No está fijada de antemano y, una vez descontadas las comisiones, puede ser muy baja.
- No es para el ahorro a largo plazo. A medio y largo plazo, la rentabilidad puede quedar por debajo de la inflación.
¿Para quién es adecuado un fondo monetario?
El fondo monetario encaja con dinero que tiene un destino a corto plazo o que espera una decisión: la entrada de un piso, un viaje, el pago de impuestos o la parte del ahorro que supera el fondo de emergencia inmediato. También lo utilizan los inversores que quieren aparcar liquidez mientras deciden dónde invertir.
Fondo monetario, cuenta de ahorro o depósito: ¿qué diferencias hay?
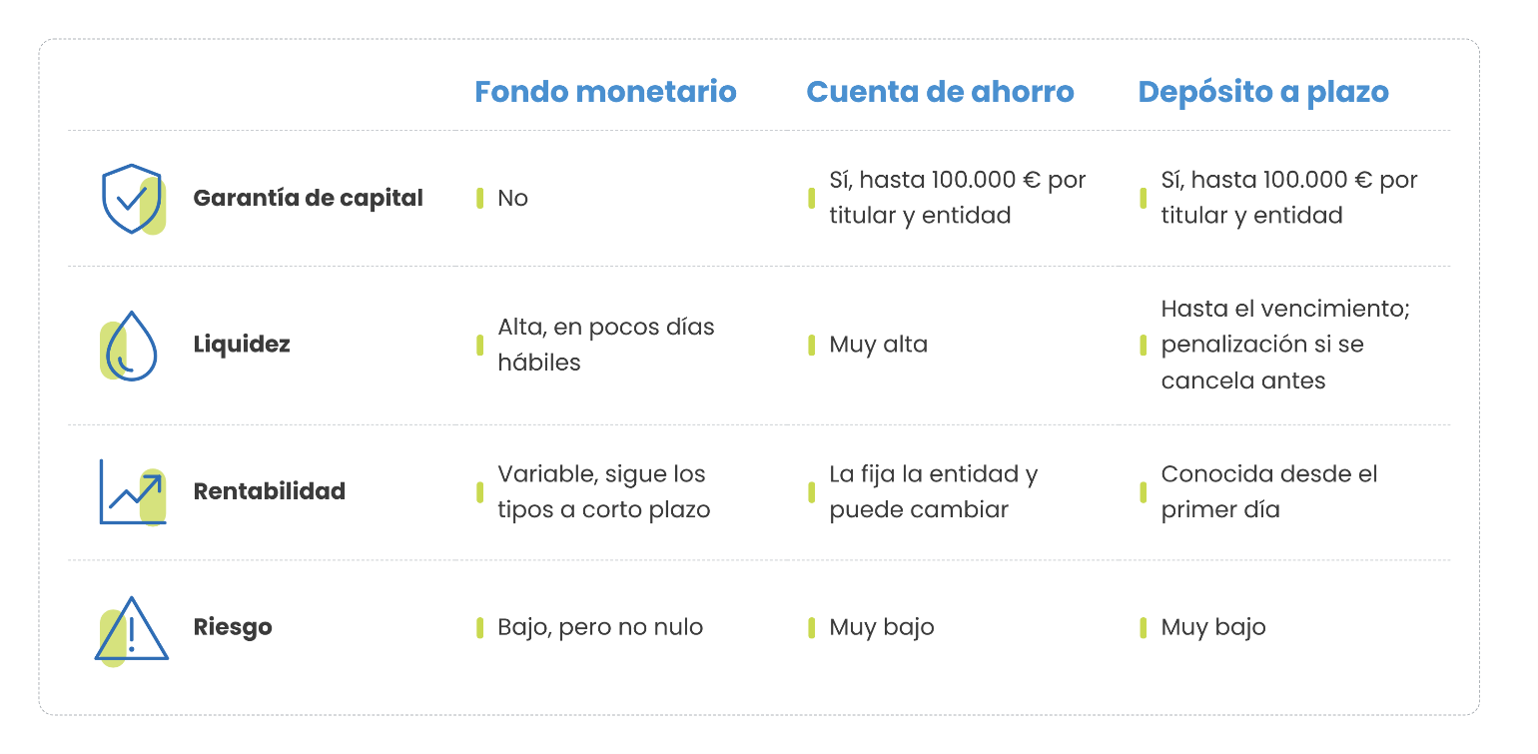
La tabla compara el fondo monetario con la cuenta de ahorro y el depósito a plazo, las dos alternativas más habituales para el ahorro a corto plazo:
Un producto de ahorro a corto plazo con riesgo bajo
Un fondo monetario no sirve para hacer crecer el patrimonio a gran velocidad. Es una herramienta para gestionar la liquidez con un riesgo bajo y una rentabilidad que acompaña a los tipos de interés. Antes de contratar uno, define cuánto tiempo no vas a necesitar el dinero, revisa las comisiones y consulta el documento de datos fundamentales (DFI), que incluye un indicador de riesgo de 1 a 7.
Está pensado para el ahorro a corto plazo, y conviene combinarlo con otras soluciones según tus objetivos. Si estás interesado en invertir, en Medinvestor, como agentes bancarios de MyInvestor, te acompañamos para que tomes las mejores decisiones de inversión. Un gestor experto evaluará tus necesidades y te orientará para elegir el producto que mejor se adapte para hacer crecer tu dinero. Contacta con nosotros y te ayudaremos.
Preguntas frecuentes sobre los fondos monetarios
¿Es seguro un fondo monetario?
Es una de las inversiones de menor riesgo dentro de los fondos de inversión, pero no es totalmente seguro. No ofrece garantía de capital y no está cubierto por el Fondo de Garantía de Depósitos.
¿Cuánto se puede ganar con un fondo monetario?
Depende de los tipos de interés a corto plazo y de las comisiones del fondo. No hay una rentabilidad garantizada: consulta la rentabilidad histórica en el documento de datos fundamentales, teniendo en cuenta que el pasado no asegura resultados futuros.
¿Cuánto tarda en llegar el dinero al reembolsar?
Normalmente, pocos días hábiles. El plazo exacto depende de las condiciones de cada fondo y figura en su documentación.
¿Se puede perder dinero con un fondo monetario?
Sí. Es poco habitual, pero el valor liquidativo puede bajar, por ejemplo si un emisor de la deuda en la que invierte tiene problemas o si las comisiones superan el rendimiento.
¿Es mejor un fondo monetario o un depósito a plazo?
Depende del objetivo. El depósito garantiza el capital hasta 100.000 € por titular y entidad y tiene una rentabilidad conocida de antemano. El fondo monetario ofrece más flexibilidad para recuperar el dinero, pero con rentabilidad variable y sin garantía.
¿Cómo tributa un fondo monetario?
En España, las ganancias tributan en el IRPF cuando reembolsas las participaciones. Los traspasos entre fondos permiten, en determinadas condiciones, diferir la tributación. Consulta tu situación concreta con un asesor fiscal.