El crowdfunding inmobiliario es una forma de invertir en proyectos inmobiliarios junto a otros inversores, aportando solo una parte del capital. La rentabilidad procede de la plusvalía o de los intereses, pero no está garantizada: el proyecto puede retrasarse y puedes perder parte o toda la inversión.
Durante décadas, invertir en vivienda ha sido sinónimo de comprar un piso: pedir una hipoteca, reunir una buena entrada, asumir los gastos y ocuparse de inquilinos, reparaciones e impuestos. Pero hoy existe otra manera de acercarse al mercado inmobiliario sin pasar por todo eso: el crowdfunding inmobiliario.
En este artículo te explicamos qué es, cómo funciona, de dónde sale su rentabilidad y qué riesgos conviene tener muy presentes antes de dar el paso.
¿Qué es el crowdfunding inmobiliario?
El crowdfunding inmobiliario es un sistema que permite a muchas personas invertir juntas en proyectos inmobiliarios. En lugar de que una sola persona ponga todo el dinero, el capital necesario se reparte entre decenas o cientos de inversores, cada uno con una aportación más modesta.
Piensa en ello como una compra colectiva, pero de financiación: tú no compras un piso entero, sino que participas en un proyecto concreto, ya sea la reforma de un edificio, la promoción de viviendas o la financiación de una operación inmobiliaria.
Es una opción pensada para quien quiere exponerse al mercado inmobiliario sin disponer del capital que exige comprar una vivienda completa y sin querer asumir la gestión diaria que implica ser propietario.
¿Cómo funciona el crowdfunding inmobiliario paso a paso?
Aunque cada plataforma tiene sus particularidades, el proceso suele seguir cuatro etapas:
- La plataforma selecciona un proyecto. Un equipo analiza las operaciones que le llegan (ubicación, promotor, presupuesto, plazos, precio de venta previsto) y publica solo las que considera viables. Esa selección es una de las partes más importantes del servicio.
- Los inversores aportan capital. Cada persona decide cuánto quiere invertir, normalmente a partir de cantidades mucho más asequibles que el precio de una vivienda. Cuando se completa la cifra necesaria, la financiación se cierra.
- El proyecto se desarrolla o se financia. Con el dinero reunido, el promotor compra el inmueble, lo reforma, construye o cubre las necesidades de financiación de la operación.
- Al finalizar, se devuelve la inversión y se paga la rentabilidad. Si el proyecto cumple las condiciones pactadas, los inversores recuperan su capital más la rentabilidad acordada.
¿De dónde sale la rentabilidad del crowdfunding inmobiliario?
La rentabilidad que se ofrece en estos proyectos procede, principalmente, de dos vías:
La plusvalía. Es la ganancia que se genera cuando el proyecto se vende por un precio superior a su coste total. Imagina que se compra un edificio, se reforma y se venden las viviendas por más de lo que costó todo el proceso (compra, obras, gastos e impuestos). Esa diferencia es el beneficio que luego se reparte entre los inversores según lo pactado.
Los intereses. En los proyectos de financiación inmobiliaria, tu papel se parece más al de un prestamista que al de un copropietario. Tú prestas dinero al proyecto y, a cambio, recibes unos intereses durante el plazo acordado. En este caso, lo que cobras no depende tanto de a qué precio se venda el inmueble como de que el promotor devuelva el préstamo en las condiciones previstas.
Conviene tener clara la diferencia entre ambos formatos antes de invertir, porque no se comportan igual ni tienen los mismos riesgos. Cada proyecto debe explicar con claridad cuál es su modelo.
Ventajas de invertir en crowdfunding inmobiliario
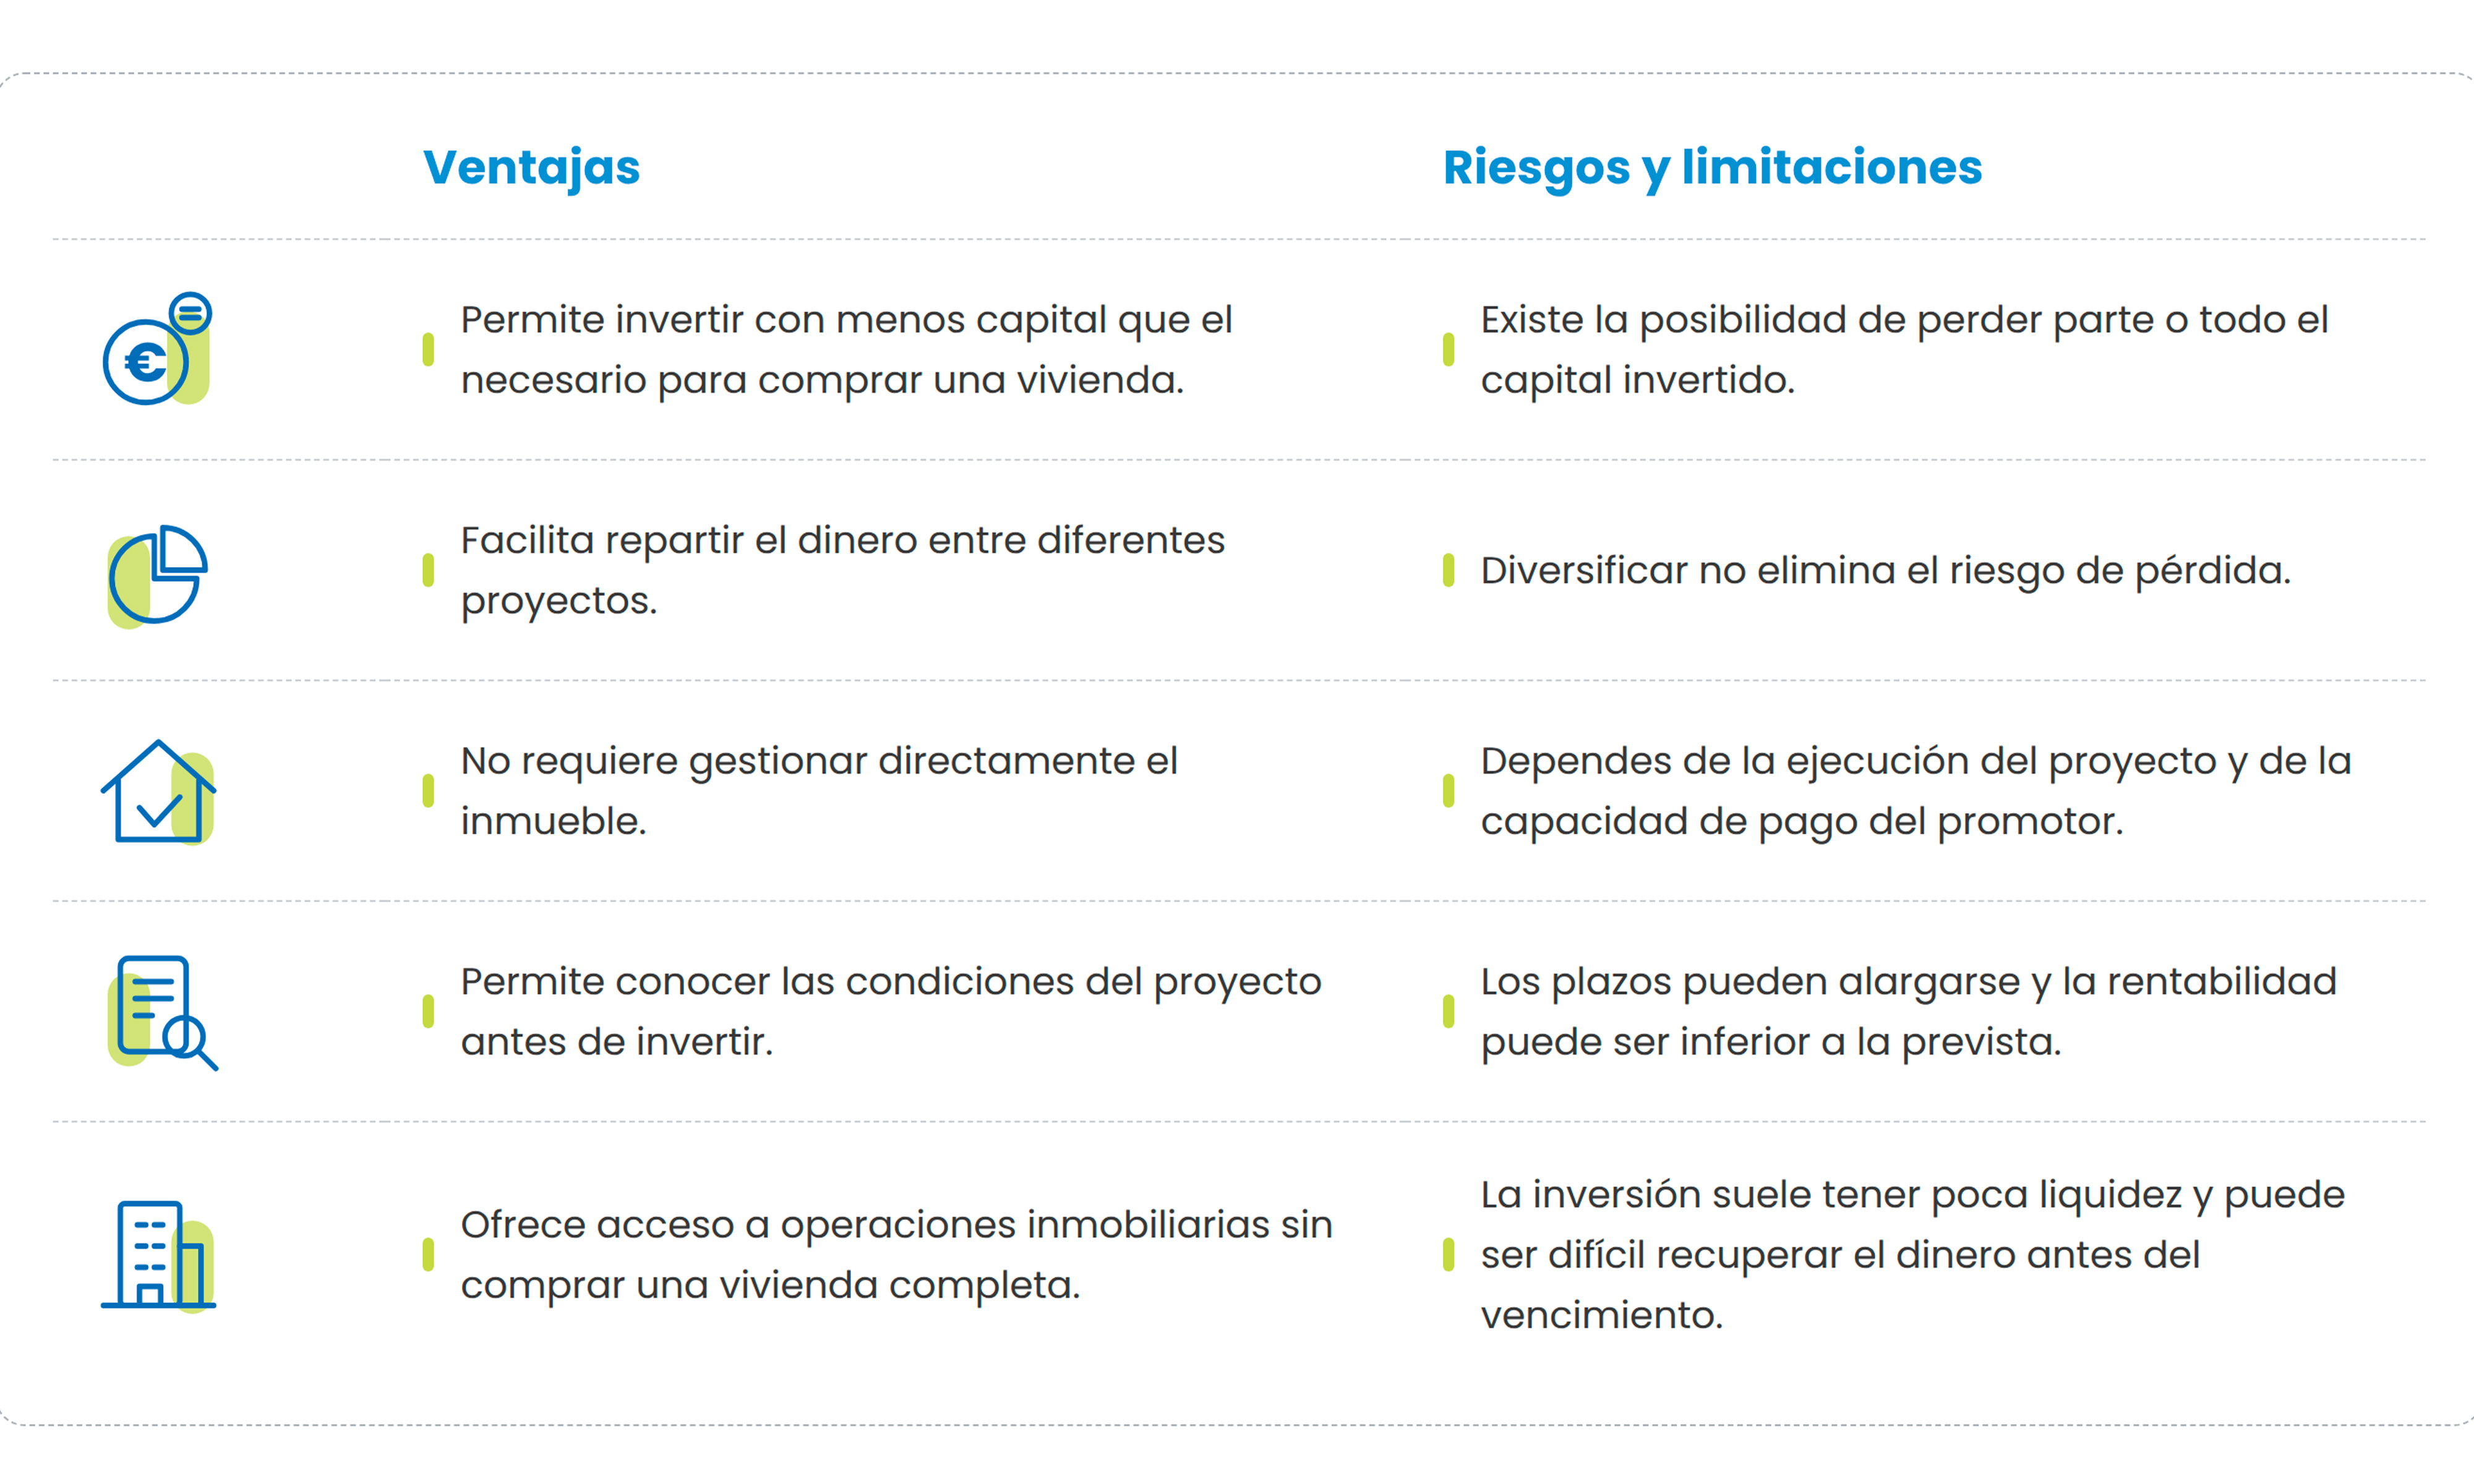
- Acceso con menos capital. No necesitas la cantidad que exige comprar una vivienda entera. Puedes empezar con importes más moderados.
- Diversificación. En lugar de concentrar todo tu dinero en un único inmueble, puedes repartirlo entre varios proyectos, de modo que el resultado de uno solo pese menos en el conjunto.
- Sin gestión directa. No tienes que buscar inquilinos, gestionar reformas ni lidiar con comunidades de vecinos. De eso se ocupa el promotor.
- Transparencia previa. Antes de invertir, puedes conocer el proyecto y sus condiciones: qué se va a hacer, en qué plazo, con qué rentabilidad prevista y bajo qué estructura.
Riesgos del crowdfunding inmobiliario: ¿es una inversión segura?
Aquí conviene ser claros: el crowdfunding inmobiliario no es una inversión garantizada. La rentabilidad prevista es precisamente eso, una previsión. Estos son los riesgos principales:
- Retrasos. Las obras se alargan, las licencias tardan y las ventas no siempre llegan en el plazo esperado. Un proyecto retrasado significa recuperar tu dinero más tarde de lo previsto.
- Rentabilidad inferior a la esperada. Si los costes se disparan o el inmueble se vende por menos de lo previsto, el beneficio puede reducirse o desaparecer.
- Pérdida del capital. En el peor de los casos, puedes perder parte de lo invertido, o incluso toda la inversión.
- Dificultad para recuperar el dinero antes de tiempo. A diferencia de una cuenta de ahorro o un fondo cotizado, no siempre puedes retirar tu dinero cuando quieras. Lo habitual es que el capital quede inmovilizado hasta que el proyecto termine.
Por eso, la regla de oro de cualquier inversión también se aplica aquí: la rentabilidad y el riesgo van de la mano. Cuanto más atractivo parezca un retorno, más preguntas debes hacerte sobre cómo se consigue.
Consejos antes de invertir en crowdfunding inmobiliario
- Invierte solo lo que no vayas a necesitar a corto plazo. Si puede que necesites ese dinero dentro de un año, este no es el lugar donde ponerlo.
- No lo pongas todo en un solo proyecto. Repartir tu inversión entre varias operaciones reduce el impacto de que una salga mal.
- Lee la documentación completa. Plazos, garantías, estructura de la operación, experiencia del promotor y escenarios en los que no se cumpliría lo previsto.
- Pregúntate cuánto riesgo estás dispuesto a asumir. Si perder parte del capital te quitaría el sueño, quizá deberías invertir menos o buscar otra alternativa.
Una nueva vía de acceso al sector
El crowdfunding inmobiliario no es un atajo ni una fórmula mágica, pero sí abre otra puerta de entrada al sector inmobiliario para quien no puede, o no quiere, comprar una vivienda por su cuenta. Entendido con realismo, y como parte de una cartera diversificada, puede ser una herramienta interesante.
Si quieres conocer esta forma de invertir, en Medinvestor puedes hacerlo a través del crowdfunding inmobiliario. Te invitamos a revisar con calma los proyectos disponibles y sus condiciones antes de tomar ninguna decisión. Contacata con nosotros y te ayudaremos.
Preguntas frecuentes sobre el crowdfunding inmobiliario
¿Cuánto dinero necesito para invertir en crowdfunding inmobiliario?
Depende de cada plataforma y de cada proyecto, pero suele ser mucho menos que el capital necesario para comprar una vivienda. Revisa siempre la aportación mínima indicada en cada oferta.
¿Es seguro el crowdfunding inmobiliario?
No es una inversión garantizada. Hay riesgo de retrasos, de que la rentabilidad sea menor a la prevista y de pérdida parcial o total del capital.
¿Puedo retirar mi dinero cuando quiera?
No siempre. Lo habitual es que el capital quede inmovilizado hasta que el proyecto finaliza, por lo que recuperarlo antes de tiempo puede ser difícil.
¿Qué diferencia hay entre ganar por plusvalía y por intereses?
Con la plusvalía, ganas si el proyecto se vende por más de lo que costó. Con los intereses, actúas como prestamista y cobras por prestar tu dinero durante un plazo acordado.
¿Hace falta gestionar una propiedad?
No. A diferencia de comprar una vivienda, no tienes que ocuparte de inquilinos, reformas ni trámites: de eso se encarga el promotor.